VERTA
Mali Danışmanlık ve Denetim A.Ş.
Verta, ticari müşterilerine vergi davaları ve vergi ihtilafları, transfer fiyatlandırma ve örtülü sermaye, ticari anlaşmazlık davalarında maddi zararın hesaplanması ve tüzel kişilik perdesinin kaldırılması analizi gibi geniş bir yelpazede danışmanlık hizmetleri sunmaktadır. 33 yıllık mesleki tecrübemiz, pratik ve en makul çözümlerin kısa sürede elde edilmesi amacıyla müşterilerimizin hizmetine sunulmuştur.
Hakkımızda
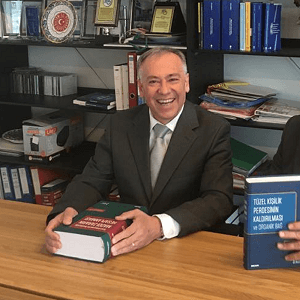
Dr. Namık Kemal Uyanık
Verta Mali Danışmanlık ve Denetim AŞ, ticari müşterilerine vergi davaları ve vergi ihtilafları, transfer fiyatlandırması ve örtülü sermaye, ticari anlaşmazlık davalarında maddi zararın hesaplanması ve tüzel kişilik perdesinin kaldırılması analizi gibi geniş bir yelpazede danışmanlık hizmetleri sunmaktadır.
Verta, 2013 yılında Dr. Namık Kemal Uyanık tarafından kurulmuştur. Dr. Uyanık, Western Michigan Üniversitesi'nde ekonomi alanında yüksek lisansını yapmış ve Hacettepe Üniversitesi'nden Mali Hukuk alanında Doktora derecesini almıştır. Dr. Uyanık'ın Maliye Bakanlığı ve kamu sektöründe 25 yıllık vergi inceleme ve yönetim tecrübesi, 8 yılı aşkın bir süredir de özel sektör ve akademik tecrübesi bulunmaktadır. Maliye Bakanlığında Maliye Başmüfettişi, Gelir İdaresi Başkanlığı'nda 7 yıla yakın bir süre Daire Başkanı, Türkiye Muhasebe Standartları Kurulu üyesi ve Başkan Yardımcısı ve Vergi Konseyi Genel Sekreteri olarak görev yapmıştır. Vergi Usul Kanundan sorumlu Dairesi Başkanı olarak Gelir İdaresi Merkezi Uzlaşma Komisyonu Sekreteri olarak görev yapmıştır. 2000-2010 yılları arasında OECD’nin 6 numaralı Çalışma Grubu ve Rüşvetin Önlenmesi Çalışma Grubu'nda Türkiye Delegesi olarak görev yapmıştır.
Dr. Uyanık vergi davaları, transfer fiyatlandırması ve örtülü sermaye düzenlemeleri konularında yoğunlaşmış olup vergi incelemelerinde uygulanacak stratejilerin belirlenmesi, uzlaşma görüşmelerine katılım ve vergi mahkemeleri ve temyiz aşamasındaki vergi davalarına uzman görüşü hazırlama gibi konuları da kapsayan danışmanlık hizmetleri vermektedir. Son yıllarda, çeşitli büyük ölçekli vergi davalarında ve özellikle transfer fiyatlandırması dahil olmak üzere ulusal ve uluslararası konulardaki birçok vergi incelemesinde danışman olarak yer almış ve vergi mükellefi lehine karar verilen önemli vergi davalarında danışmanlık yapmıştır. Genel olarak vergi, vergi davaları, transfer fiyatlandırması ve örtülü sermaye, maddi zararın hesaplanması ve ticari anlaşmazlık davalarında tüzel kişilik perdesinin kaldırılması gibi konularla ilgili 5 kitap ve 3 kitap bölümü ile 40'tan fazla makalenin yazarıdır. Maliye Bakanlığı, Danıştay, TÜSİAD, İTO, PWC, E&Y, YMM ve SMMM Odaları ve Üniversiteler tarafından düzenlenen; vergileme, vergi davaları, transfer fiyatlandırması ve örtülü sermaye, bilirkişi sistemi ve maddi zararın hesaplanması, OECD Sözleşmesi'ne göre yolsuzlukla mücadele ile ticari markanın değerlemesi ve vergilendirilmesi gibi çeşitli konuları kapsayan ulusal ve uluslararası seminer ve sempozyumlara konuşmacı olarak katılmıştır. Halen Orta Doğu Teknik Üniversitesi İktisadi ve İdari Bilimler Fakültesi'nde Türk Ticaret Hukuku dersi vermektedir.
Hizmetlerimiz
VERGİ DAVALARI DANIŞMANLIĞI
Vergi dava dilekçesinin hazırlanması, vergi dairesinden tebliğ edilen bir ihbarnameyi veya vergi hatasının düzeltilmesi talebinizin reddini ve şikâyet prosedürü ile Bakanlığa başvurunuzun reddini dava konusu etseniz de en önemli eylemdir. En önemli vergi davalarında dilekçeler genellikle vergi inceleme raporlarının bulgularına göre hazırlanmaktadır. Dilekçe ve cevaplarda eksikliklerin ve hukuki hataların açıkça ve can alıcı bir şekilde ifade edilebilmesi için raporların en iyi şekilde yetkili bir kişi tarafından incelenmesi zorunludur. Aynı hususlar, vergilemeden emin değilseniz ve ihtirazi kayıtla vergi beyannamesi verdiyseniz ve ilgili vergi miktarına dava açtıysanız veya bir cezai vergi davasına dilekçe hazırlasanız da geçerlidir.
DevamıDaha az göster
Vergi davalarında, mevcut konu için dava açmanın uygun işlem olup olmadığına dair kararın yanı sıra, müşteriler, gerekli olması halinde yürütmenin durdurulması talebinde bulunma ve duruşma talep edip etmeme, ki mahkeme kararının süresini kısaltacaktır, gibi önemli konularda stratejik kararlar vermek durumundadırlar. Bazı durumlarda müşteriler, VUK'un 379. maddesine göre mevcut bir vergi davasından vazgeçmenin gerekli olup olmadığı veya mevcut davaların birleştirilmesi talebinde bulunmanın gerekip gerekmediğiyle de karşılaşabilmektedirler. Nadir durumlarda, tarh edilen ek vergilerin ödenmesi ve aynı zamanda dava açılması gerekebilmektedir. Çünkü, muhtemelen uzun zaman alacak olan davanın karara bağlanmasını beklerken, dava süresi boyunca ödenmemiş vergi borcuna faiz tahakkuk etmeye devam edecektir. Ancak, vergi dairesine vergi davasına konu tutar kadar bir ödeme yapılması durumunda faizin bakiyeye tahakkuk etmesini durdurmak ve dava sürecine devam etmek mümkün olabilmektedir.
Müşterilere başarılı bir şekilde yardımcı olmak için, danışmanın vergi yasaları ve yasal düzenlemeler hakkında kapsamlı bir bilgiye sahip olması ve her vakanın kendine özgü koşullarının, müşterinin mali durumunun ve ilave tarhiyatın yapıldığı yılı dikkatli bir şekilde değerlendirmede deneyimli olması gerekir. Müşterilerimizin bu konularda kendileri açısında en uygun kararları belirlemelerine yardımcı olmak için en iyi konumdayız. Dr. Uyanık, vergi kanunlarının çeşitli alanlarında geniş bir deneyime sahip olarak vergi davalarının yanı sıra cezai vergi meselelerine özel olarak odaklanmıştır. Daha önce Gelir İdaresi Başkanlığı'nda yaklaşık yedi yıl süreyle Daire Başkanlığı yapmış, Uygulama Dairesi, Vergi Usul Kanunu, Kurumlar Vergisi Kanunu ve Amme Alacaklarının Tahsil Usulü Kanunu gibi farklı departmanlardan sorumlu olmuştur. Yönetimdeki pratik ve politika düzeyindeki deneyiminin birleşimi, ona karmaşık vergi sorunları ve vergi davaları ile karşı karşıya kalan birçok müşteri için çok değerli olan vergi kanunları ve düzenlemelerinin uygulanması konusunda özel bir çözümler üretmesine imkân vermiştir. Vergi davası danışmanı olarak, transfer fiyatlandırması, örtülü sermaye, çifte vergilendirmeyi önleme anlaşmalarının uygulanması ve Kurumlar Vergisi Kanunu konuları ile ilgili sayısız davayı ele almış ve kazanmıştır. Çeşitli şirket topluluklarına sürekli olarak vergi danışmanlığı hizmeti vermekte ve hem Vergi Mahkemesi hem de Temyiz düzeyindeki vergi davaları için özel uzman görüşleri hazırlamaktadır.
Duyarlı ve deneyimli dava danışmanlığı hizmetleri sağlama konusundaki kanıtlanabilir taahhüdümüz, müşterilerimizin karmaşık vergilendirme davaları için en iyi danışmanlık hizmetlerini alacaklarının garantisidir. Dava danışmanlığı yaptığımız müşteriler arasında hem ulusal hem de uluslararası firmalar ve gruplar bulunmaktadır.
VERGİ İNCELEMELERİ DANIŞMANLIĞI
Müşterilerin vergi incelemeleri ve ihtilaf risklerini en aza indirebilmeleri için Türkiye'deki son vergi ortamının tam olarak anlaşılması çok önemlidir. Vergi incelemelerinin tüm aşamalarında vergi ihtilaflarının nasıl önleneceği, yönetileceği ve çözüleceği konusundaki görüşlerimizi müşterilerimizle paylaşmaktayız.
DevamıDaha az göster
İnceleme öncesi uyuşmazlıkları çözme hizmeti olarak, vergi beyannamesi verme pozisyonunu sağlamak için gerekli yasal belgelerin hazırlanmasına, konuya ilişkin özelge alınmasına ve Peşin Fiyatlandırma Anlaşması yapılmasına yardımcı olmaktayız. Vergi sorunlarını erken aşamada tespit edebilir ve böylece müşterilerin gereksiz maliyetlerden ve vergi yüklerinden kaçınmasına yardımcı olabiliriz. İnceleme konuları için stratejiler geliştirmek ve karmaşık vergi pozisyonlarını etkili bir şekilde sunmak ve tartışmak ve mevcut iş modeline yönelik diğer seçenekleri geliştirmek ve uygulamak için sizinle birlikte çalışabiliriz.
Şirketiniz vergi incelemesine alındıysa veya izaha davet mektubu aldıysa, vergi incelemesi aşamasında ek vergi tarhiyatı risklerini azaltmak ve / veya ortadan kaldırmak Vergi Mahkemesine gitmeden önce birincil öncelik olmalıdır. Herhangi bir vergi ihtilafı ve incelemesi için savunma dosyası hazırlamak için, vergi kanunları ve düzenlemeleri hakkında kapsamlı bilgiye sahip, çok sayıda vergi incelmesi yapma deneyimi olan ve vergi mükelleflerinin hakları ve denetim süreçleri hakkında bilgi sahibi bir ekip oluşturmaya hazırız. Bilgi talebinin nedeni, hedeflenen sorular ve hangi bilgilerin ne zaman verilmesi gerektiği konusunda net bir fikre sahip olmanıza yardımcı olmaktayız. İnceleme raporu değerlendirme komisyonlarına katılma, Vergi Müfettişleri ile tarhiyat öncesi uzlaşma görüşmelerine veya Gelir İdaresi'nde tarhiyat sonrası uzlaşma görüşmelerine yardımcı olma ve uyuşmazlıkları verimli ve olumlu bir şekilde çözme konusunda çok deneyimliyiz.
Vergi denetimi anlaşmazlığı çözülmezse, müşterilerin vergi mahkemelerinde anlaşmazlığı çözmek için nelerin gerekli olduğunu anlamalarına ve davalar için argümanların ve destekleyici kanıtların esasını değerlendirmelerine yardımcı olmaktayız.
TRANSFER FİYATLANDIRMA, ÖRTÜLÜ SERMAYE VE KONTROL EDİLEN YABANCI KURUM KAZANCI DANIŞMANLIĞI
Sürekli değişen bir vergi düzenleme ortamında, iyi tavsiye çok önemlidir. OECD tarafından, özellikle BEPS 15 eylem paketi bağlamında başlatılan değişiklikler, ülkelerin hızla bir dizi yeni ulusal ve uluslararası vergi kuralını uygulamasına neden olmuştur. Yeni kurallar, şirketlerin transfer fiyatlandırması ve grup içi krediler ve faiz giderleri politikalarını etkin bir şekilde izlemesini, uygulamasını ve gerekirse değiştirmesini gerektirmektedir. Boyutlarına ve işlemlerine bakılmaksızın, ilişkili tarafların bu konularda etkili ve güvenilir politikalara ihtiyacı vardır ve önleme, her zaman tedaviden daha iyidir.
DevamıDaha az göster
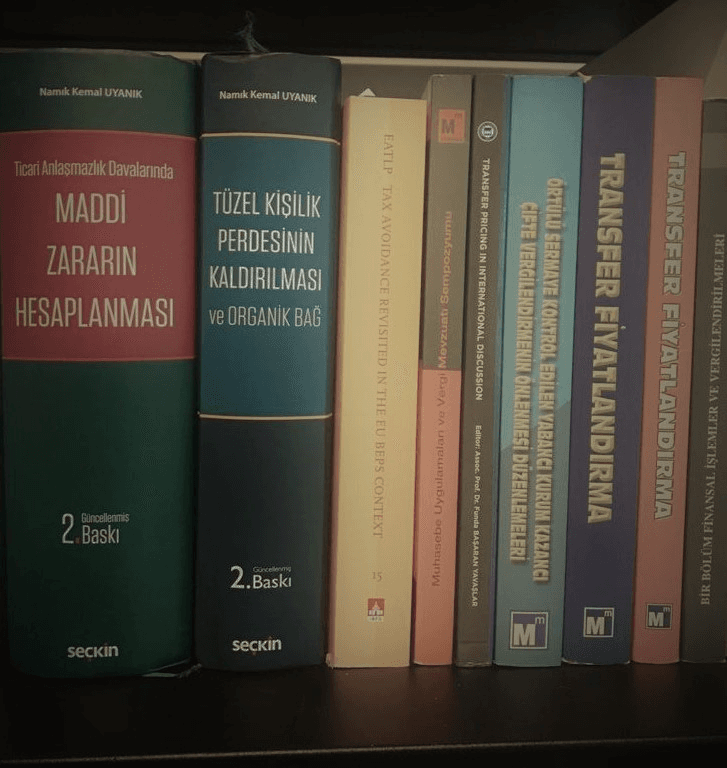
Dr. Uyanık, Türkiye'de bu konularda yayımlanan ilk kitap olan “Transfer Fiyatlandırması” ve “Örtülü Sermaye, Kontrol Edilen Yabancı Kurum Kazancı ve Çifte Vergilendirmenin Önlenmesi Düzenlemeleri” kitaplarının yazarıdır. Transfer fiyatlandırması, örtülü sermaye ve kontrol edilen yabancı kurumlar ve MAP prosedürleri de dahil olmak üzere çifte vergilendirme sorunlarını çözme konusundaki düzenlemeler ve deneyimler hakkında geniş bir bilgi birikimine sahiptir. Düzenli olarak bu konularla ilgili ulusal ve uluslararası şirketlere danışmanlık ve dava takibi hizmetleri vermektedir. Kanıtlanabilir bir başarısı ve bu konularda çok sayıda emsal kararlara sahiptir.
Hizmetlerimiz arasında;
- Transfer fiyatlandırması, örtülü sermaye, kontrol edilen yabancı kurumlar ve çifte vergilendirmeden kaynaklanan vergi risklerini en aza indirecek politikaların uygulanmasına yardımcı olmak,
- Savunulabilir bir belgelendirme sistemi geliştirmek ve yıllık transfer fiyatlandırması raporu ile özel form ve Ülke Bazlı Raporlar hazırlamak ve karşılaştırma ve emsal karlılık analizleri yapmak,
- Tartışmalı vergi pozisyonlarındaki belirsizliği azaltmak için müşterilerin Peşin Fiyatlandırma Anlaşmaları (APA'lar) almalarına yardımcı olmak,
- Sınır ötesi transfer fiyatlandırması ihtilafları dahil olmak üzere çifte vergilendirmeyi önleme anlaşmalarının uygulanmasındaki sorunları çözmek için Karşılıklı Anlaşma Usulü (MAP) sürecinin başlatılmasına ve yürütülmesine yardımcı olmak,
- Optimum transfer fiyatlandırması ve kâr maksimizasyonu için Kurumlar Vergisi Kanunu'nun transfer fiyatlandırma yöntemleri ile Gümrük Kanunu’nun değerleme düzenlemelerinin uyumlu hale getirilmesi,
- Müşterilerin global iş stratejileri ile harmanlanmış daha iyi şirket içi işlem ve faaliyetlere sahip olmalarına ve grupiçi işlem maliyetlerini düşürmelerine yardımcı olmak
- Transfer fiyatlandırma düzenlemeleri açısından kurumsal yeniden yapılandırmanın analiz edilmesi,
- Yurtdışı vergi idareleri tarafından transfer fiyatı ayarlamaları (birincil) düzeltme yapıldığında, Türkiye'deki karşıt düzeltmelerin ve / veya vergi iadelerinin talep edilmesine yardımcı olunması.
Özel Uzmanlık Alanlarımız
Ticari Anlaşmazlık Davalarında Maddi Zararın Hesaplanması
Ticari anlaşmazlıklar terimi, sözleşme uyuşmazlıkları ve ticari haksız fiilleri içeren bir bağlamda şirketler arasında ortaya çıkan anlaşmazlıklar olarak; maddi tazminat ise davalının eylemleri nedeniyle bir davacının uğradığı gerçek zararın maddi açıdan tazmin edilmesi olarak tanımlanabilir. Her türlü ekonomik maddi tazminatı talep edebilmek için sorumluluk ve illiyet bağı kanıtlanmak zorundadır. Sorumluluk ve illiyet belirlendikten sonra, ilgili maddi zarar tutarları dava edilebilir veya her ikisi de aynı anda dava konusu edilebilir. Maddi tazminatın amacı, zarar gördüğünü iddia eden tarafın ekonomik açıdan eski haline getirilmesidir ve davalar, yoksun kalınan kâr/kazanç veya fiili zararların tazmini talepleri ve kararlarla sonuçlanır. Fiili zarar, sözleşme ihlali veya haksız fiilin doğrudan bir sonucu olarak davacının maruz kaldığı maddi kayıpların tazmin edilmesi niteliğinde olan zararlardır.
DevamıDaha az göster
Ticari davalarda, maddi zararlar genellikle yoksun kalınan kârlar olarak talep edilir, hesaplanır ve mahkemelerce kararlaştırılır. Fikri ve sınai mülkiyet hakları ihlali davaları, menkul kıymet dolandırıcılığı, ticari sırlar, haksız zenginleşme, haksız rekabet ve rekabetin korunması davaları da bu tür talepleri içerebilir. Yoksun kalınan kârların uygun şekilde hesaplanabilmesi için, sorumluluk ve nedensellik bağı belirlendikten sonra, hesaplama için makul bir zarar süresi belirlemek ve doğru yöntemi uygulamak gerekmektedir. Yoksun kalınan kârların hesaplanması bazı önemli özelliklere sahiptir ve genel kabul görmüş metodolojilere ve kurallara uygun olarak yapılmalıdır. Başarılı bir tazminat davasının en önemli unsuru, zararların kapsamlı ve tam olarak belgelenmiş bir analizi ile yoksun kalınan kâr hesaplamalarına dayanır. Analiz genellikle ilgili yasa bilgisi, ekonomi, finans, muhasebe, değerleme ve istatistik tekniklerinde uygun beceriler gerektirir ve deneyimli uzman bir kişi tarafından yapılmalıdır.
Dr. Uyanık, Ticari Anlaşmazlık Davalarında Maddi Zararın Hesaplanması kitabının yazarı olup kitabının ikinci baskısı 2017 yılında yayımlanmıştır. Fikri ve Sınai Haklar Hukuk Mahkemeleri ile Danıştay'daki tazminat davalarında Mahkemelerce atanmış Bilirkişi olarak görev yapmıştır. Maddi zararlar ve hesaplamalar konularındaki konferanslara konuşmacı olarak katılmaktadır. Haksız rekabet, sözleşme yükümlülüklerinin ihlali, ticari sır, patentlerin kötüye kullanımı, marka ihlali, fikri mülkiyet ihlali dahil ticari davalarda fiili zararlar ve yoksun kalınan kârlar hakkında özel uzman görüşleri hazırlamaktadır.
Tüzel Kişilik Perdesinin Kaldırılması Analizleri
Hissedarlar, sermaye payına sahip oldukları sermaye şirketlerinin borçlarından sorumlu değildirler. Bu genel kuralın çok güçlü bir istisnası, belirli koşullar altında davacının bir hissedarın veya ana şirketin varlıklarına ulaşmasını veya bunun tersini mümkün kılan tüzel kişilik perdesinin kaldırılması doktrinidir. Doktrin, çoğunlukla alacak talepleri, iflas, dolandırıcılık işlemleri gibi çok çeşitli davalarda devreye girer. Stratejik bakış açısından, bir davacı, iflasın sonuçlarından kaçınmak veya uzlaşmayı teşvik etmek, hissedarlara veya ana şirkete ulaşmak için tüzel kişilik perdesinin kaldırılmasını isteyebilir.
DevamıDaha az göster
Mahkemenin tüzel kişilik perdesinin kaldırılması talepli davalarda karar vermesi gereken nihai mesele, hâkim hissedarların şirketin ayrı tüzel kişiliğini, ayrı malvarlıklarını ve sınırlı yükümlülüğünü ihlal edip etmedikleri veya şirketi bir ikinci kişilik veya paravan bir şirket veya yasal olmayan işlemler için bir aparat olarak kullanıp kullanmadıklarıdır. Bu kararı verirken mahkeme, şirketin hissedarlarıyla olan işlemleri (faktörler) dahil olmak üzere kurumsal işlemlerin çeşitli yönlerini ele alan kanıtları dikkate alacaktır. Bu "faktörler" arasında; yetersiz sermayelendirme, kurumsal ve kişisel fon ve işlerin karıştırılması; kurumsal formalitelerin ve kişiliğin dikkate alınmaması; kurumsal kayıtların tutulmaması; diğer çalışanların ve yöneticilerin işlevsizliği; iflas ve kurumsal formun dolandırıcılık yapmak için kullanılması bulunmaktadır. Davacı, davasını somut delillerle ispat etme yükümlülüğüne sahiptir ve genellikle bir görüş raporu sunularak yerine getirilmektedir.
Dr. Uyanık, Tüzel Kişilik Perdesinin Kaldırılması ve Organik Bağ kitabının yazarıdır ve kitabın birinci ve ikinci baskısı 2020 yılında yayımlanmıştır. Müşterilerin tüzel kişilik perdesinin kaldırılması talepli davalarında mümkün olan en iyi sonucu elde etmelerine yardımcı olmakta ve Mahkemeler için uzman görüşü hazırlamaktadır.
Uluslararası Ticari İşlemlerde Yabancı Kamu Görevlilerine Rüşvet Verilmesi
Verta, OECD Uluslararası Ticari İşlemlerde Yabancı Kamu Görevlilerine Rüşvet Verilmesiyle Mücadele Sözleşmesi konusunda danışmanlık hizmeti vermektedir. Dr. Uyanık, OECD’nin Rüşvetle Mücadele Çalışma Grubu’nun (2004-2010) Türkiye Delegesi olarak ve Slovak Cumhuriyeti ve Polonya’nın II. Aşama İncelemelerinde görev alan ekibin bir üyesi olarak görev yapmıştır. 2001-2003 yılları arasında ABD'li meslektaşları ile birlikte rüşvet vakalarına ilişkin bazı incelemelerde bulunmuştur.
Yayınlar
Kitaplar (5)
- Tüzel Kişilik Perdesinin Kaldırılması ve Organik Bağ 2. Baskı - Seçkin Yayıncılık (2021)
- Bir Bölüm Finansal İşlemler ve Vergilendirilmeleri. (Türkiye Bankalar Birliği)(2001)
- Transfer Fiyatlandırma (ikinci baskı). (Türmob)(2007)
- Örtülü Sermaye, Kontrol Edilen Yabancı Kurum Kazancı ve Çifte Vergilendirmenin Önlenmesi Düzenlemeleri. (Türmob)(2007)
- Ticari Anlaşmazlık Davalarında Maddi Zararın Hesaplanması. Seçkin Yayıncılık (2017)
Kitap Bölümleri (3)
- Muhasebe Uygulamaları ve Vergi Mevzuatı Sempozyumu Bildirileri (Transfer Fiyatlamasının Vergi Mevzuatı ve Kobi Uluslararası Finansal Raporlama Standartları Açısından İncelenmesi). ASMMM Odası (2010)
- Uluslararası Tartışma Ortamında Transfer Fiyatlandırması sempozyumunda sunulan Türk Transfer Fiyatlandırma Düzenlemeleri tebliğ metinlerinin Türkçe ve İngilizce yayımı, Marmara Üniversitesi Hukuk Fakültesi (2010)
- Rüşvetin Önlenmesine Yönelik OECD Çalışmalarının Türkiye Açısından Değerlendirilmesi (Doktora Tezi) (2010)
Makaleler (34)
- Gecikme Faizinin Bazı Hallerde Uygulanmamasına İlişkin Önerimiz - Vergi Dünyası Ağustos 2021 Sayı 480
- Vadeli İşlemlere Transfer Fiyatlandırması Hükümleri mi, Yoksa Örtülü Sermaye Hükümleri mi Uygulanmalıdır? 2009. Yaklaşım, Sayı 204.
- Fonksiyonel ve Karşılaştırılabilirlik Analizinin En Uygun Transfer Fiyatlandırma Metodunun Seçimine Etkisi. 2010. Yaklaşım, Sayı 205.
- Transfer Fiyatlandırması ve Örtülü Sermaye Düzenlemelerine Göre Vade Farklarının Ortadan Kaldırılmasına Yönelik Öneriler. 2010. Yaklaşım, Sayı 207.
- Milletlerarası Mal Satış Sözleşmesi Hükümlerine Göre Maddi Tazminatın Belirlenmesi. 2010. Yaklaşım, Sayı 206.
- Ekonomik Krizlerin Transfer Fiyatlandırma Düzenlemeleri Üzerindeki Etkileri. 2010. Yaklaşım, Sayı 208.
Tümünü göster (34)Daha az göster
- Vergi Sorunlarında Bilgi Değişimi Anlaşmaları ve Uluslararası İşbirliği Çalışmaları. 2011. Yaklaşım, Sayı 224.
- Vergi Tahsilâtında Yardımlaşmaya İlişkin Uluslararası Sözleşmeler. 2011. Yaklaşım, Sayı 225.
- OECD Rüşvetin Önlenmesi Sözleşmesi Kapsamında Yapılacak Soruşturma ve Vergi İncelemeleri. 2011. Yaklaşım, Sayı 226.
- Yeni Türk Ticaret, Sermaye Piyasası ve Kurumlar Vergisi Kanunları Açısından Örtülü Kazanç Aktarımının Değerlendirilmesi. 2011. Yaklaşım, Sayı 223
- Uluslararası Vergi Anlaşmazlıklarının Tahkim Yoluyla Çözümü. 2011. Yaklaşım, Sayı 222.
- İç Borçlanma ve Direkt Hazine Sistemi. 2001. Yaklaşım, Sayı 101.
- Vergi Kimlik Numarasının Kullanımı ve Kayıtdışı Ekonomi. 2001. Yaklaşım, Sayı 105.
- Doğrudan Yabancı Sermaye Yatırımları. 2001 Yaklaşım, Sayı 106
- Küreselleşme ve Neden Olduğu Vergisel Sorunlar. 2001. Yaklaşım, Sayı 107.
- E-Devlet İle Bilgi ve İletişim Teknolojileri Projelerinde Dikkat Edilmesi Gereken Hususlar. 2003. Yaklaşım, Sayı 124.
- Yeni Türk Lirası Kullanımında Ortaya Çıkabilecek Muhtemel Sorunlar ve Çözümleri. 2004. Yaklaşım, Sayı 143.
- Muhasebe, Denetim ve Muhasebe Standartları Kurulları Alanındaki Bazı Gelişmeler. 2008. E-Yaklaşım, Sayı 184.
- Operasyonel Transfer Fiyatlandırmanın Muhasebe Sistemi ve Finansal Raporlama İle İlişkisi. 2008. Yaklaşım, Sayı 183.
- Bilgisayarlı Muhasebe Programları Standartları Tebliğ Çalışmaları. 2008. E-Yaklaşım, Sayı 184.
- Ortaklarla İki Ayrı Şirket Çatısı Altında Yapılan Üretim ve Pazarlama/Satış Faaliyetlerinde Ortaklık Paylarının ve Transfer Fiyatlandırmasının Şirket Kârlarına ve Kâr Paylaşımlarına Etkisi. 2008. E-Yaklaşım, Sayı 190.
- Döviz Kuru Ayarlamaları ve Para Politikası. 1990. Maliye Dergisi, Sayı 99.
- Vadeli İşlemler Piyasaları. 1998. Maliye Dergisi, Sayı 129.
- Türev Araçlar, Forward ve Swap İşlemlerinin Vergi Kanunları Karşısındaki Durumu. 1998. Yaklaşım, Sayı 66.
- Kısa Vadeli Borçların Son Dönem Son Dönem Krizlerdeki Rolü. 2001. Vergi Dünyası. Sayı 238.
- Bilirkişilik Müessesesi ve Vergi İncelemeleri. 2001. Vergi Dünyası, Sayı 240.
- Genel Tebliğler ve Muktezalar. 2001. Vergi Dünyası, Sayı 242.
- Motorlu Taşıtlar Kayıt ve Tescil Sistemi ve Vergileme Konularında Öneriler. 2003. Vergi Dünyası, Sayı 258.
- Zamanaşımı ve Devlet Geliri Kaydedilen Gelir ve Alacaklar. 2003. Vergi Dünyası, Sayı 263.
- İspat Araçları Nelerdir ve İspat Külfeti Kime Aittir? 2005. Vergi Dünyası, Sayı 283.
- Mükelleflerin Yurtdışı Faaliyetlerinin Vergi İnceleme Yetkisi Açısından Değerlendirilmesi. 2009. Vergi Dünyası, Sayı 331.
- Uluslararası Vergi Anlaşmazlıklarının Karşılıklı Anlaşma Usulü İle Çözümü. 2011. Yaklaşım, Sayı 221.
- Dar Mükellefler ve Transfer Fiyatlandırma Düzenlemelerinin Uygulanması 2012. Vergi Sorunları Dergisi, Sayı 284.
- Tıbbi Kötü Uygulamalar ve Maddi ve Manevi Tazminatın Hesaplanması
Çözüm Ortaklarımız
ASD Hukuk Bürosu
Ceyhun Atıf Kansu cad. no:112/29-30 Balgat Çankaya
Telefon: +90 312 473 59 49
Faks: +90 312 473 59 36Taxia Yeminli Mali Müşavirlik Ltd. Şti.
Mecidiyeköy Mah., Şehit Ahmet Sok. Ada Residence No: 6-10/51 Şişli / İstanbul
Telefon: +90 212 211 11 10
Mobil: +90 530 954 64 10
E-posta: tax@taxia.com.trMajor Bağımsız Denetim ve Yeminli Mali Müşavirlik Hizmetleri
Ceyhun Atıf Kansu Cad. Gözde Plaza No:130/64 Ankara
Telefon: + 90 312 472 92 62
Faks: + 90 312 472 92 63
İletişim
E-posta
nkuyanik@yahoo.com.trTelefon
+90 553 144 06 56Adres
Merkez:
Verta Mali Danışmanlık ve Denetim A.Ş.
Şehit Adem Yavuz Sokak 8/15 06420 Kızılay/ANKARA, Türkiye
Telefon: +90 553 144 06 56